Jaarruimte 2026: benut je belastingvoordeel vóór 31 december
Heb je je jaarruimte 2026 al benut? Met een lijfrente kun je je pensioeninleg aftrekken van je inkomen, zolang je binnen je fiscale ruimte blijft. Elke storting tot en met 31 december telt mee voor je aangifte over 2026. In dit artikel lees je wat jaarruimte is, hoeveel je mag inleggen en wat het je oplevert.
Wat is jaarruimte?
Jaarruimte is het bedrag dat je per jaar fiscaal aftrekbaar mag inleggen voor je aanvullend pensioen, bijvoorbeeld in een lijfrente. Je jaarruimte hangt af van je inkomen en je pensioenopbouw van vorig jaar. Bouw je weinig of geen pensioen op via een werkgever, bijvoorbeeld als ondernemer? Dan is je jaarruimte vaak groter.
Maximale jaarruimte 2026: hoeveel mag je inleggen?
De maximale jaarruimte is in 2026 € 35.589. Een voorbeeld: maakte je als ondernemer in 2025 € 100.000 winst, en bouw je geen pensioen op via een werkgever? Dan heb je in 2026 ruim € 24.000 jaarruimte.
Jaarruimte berekenen: zo doe je dat
Je eigen jaarruimte reken je uit met de rekenhulp van de Belastingdienst. Daarvoor heb je je inkomen over 2025 en de pensioenaangroei (factor A) van je werkgever nodig, als je die hebt.
Reserveringsruimte: ongebruikte ruimte uit eerdere jaren
Heb je de afgelopen tien jaar ruimte laten liggen? Dan kun je daarnaast tot € 42.753 aan reserveringsruimte benutten. Ongebruikte jaarruimte gaat dus niet direct verloren, maar schuift door. Let wel op: dit jaar is de laatste kans voor ongebruikte ruimte uit 2016.
Lijfrente aftrekken: wat levert het je op?
Wat kost € 10.000 opzijzetten voor je pensioen? Met een lijfrente vaak een stuk minder dan € 10.000.
Jaarruimte berekenen: zo doe je dat Rekenvoorbeeld 2026: 10.000 euro inleggen
Een rekenvoorbeeld voor 2026:
Valt je inkomen in het hoogste tarief (49,50%)? Dan kan € 10.000 inleg tot € 4.950 schelen in je inkomstenbelasting.
Valt je inkomen in de eerste schijf (35,75%)? Dan is dat tot € 3.575.
Dit voorbeeld gaat ervan uit dat je hele inleg binnen je jaarruimte valt en binnen één tariefschijf wordt afgetrokken.
Lijfrente storten vóór 31 december
Wil je de aftrek meenemen in je aangifte over 2026? Dan moet je storting uiterlijk 31 december binnen zijn. Je rekening moet dan wel al geopend zijn, dus wacht niet tot het laatste moment.
Lijfrente en belasting: wat betaal je later?
Zolang je lijfrente opbouwt, valt dat kapitaal buiten box 3. Over je uitkeringen later betaal je wel inkomstenbelasting. Na je AOW-leeftijd kan dat tarief lager zijn: in 2026 is het in de eerste schijf 17,85%, tegenover 35,75% daarvoor.
Lijfrente opbouwen bij JOUW
Bij JOUW beleg je je lijfrente. Je kiest een van de drie profielfondsen: Profiel Fonds Defensief, Profiel Fonds Neutraal of Profiel Fonds Offensief. Je betaalt een all-in beheervergoeding van 0,95% tot 1,15% per jaar, afhankelijk van het profielfonds. Bij de profielfondsen zijn er geen aan- en verkoopkosten.
Wil je liever iets anders dan een profielfonds? Dan is maatwerk mogelijk, met andere fondsen van Wijs & van Oostveen Fund Management. Je kunt bijvoorbeeld beleggen in het ABS Fund. Dat fonds belegt in obligaties en leningen die gedekt zijn door vastgoed of andere zekerheden als onderpand. Ook bij het ABS Fund kan de koers stijgen en dalen. Heb je vragen over maatwerk? Neem gerust contact met ons op, dan bespreken we de mogelijkheden.
→ Bekijk hoe je lijfrente opbouwt bij JOUW
Komt je lijfrente vrij? Zo kies je je uitkering
Dan maak je een keuze die je inkomen voor lange tijd bepaalt. In de meeste gevallen hoef je je lijfrente niet te laten uitkeren bij de partij waar je hebt opgebouwd. Bij JOUW blijft je kapitaal belegd terwijl je uitkeringen ontvangt, met variabele uitkeringen. Twijfel je wat jouw polis toelaat? Laat je polis vrijblijvend checken, of lees meer over lijfrente uitkeren.
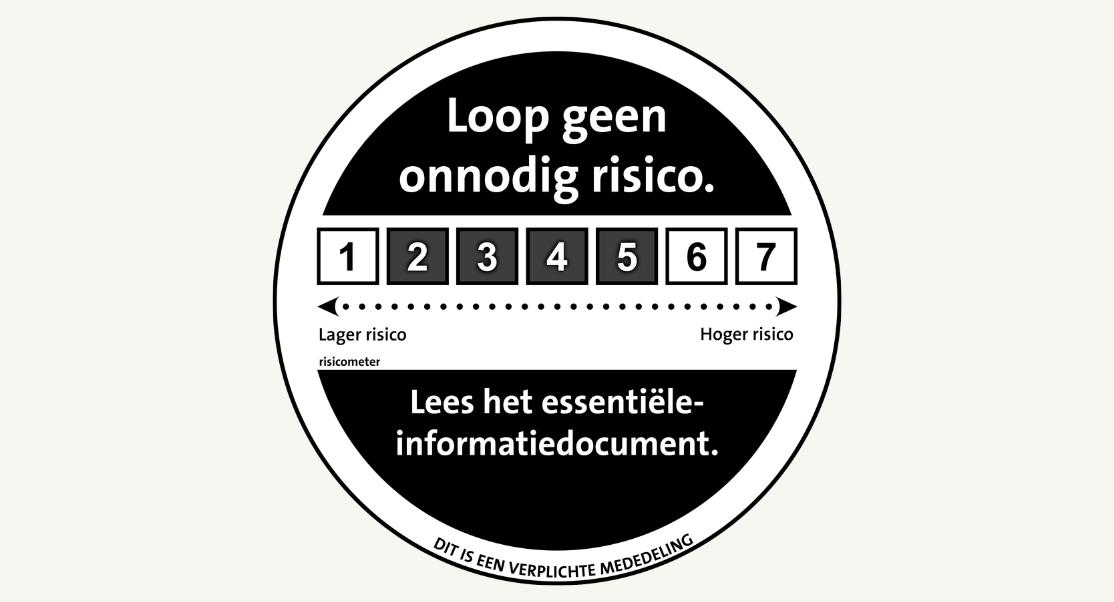
* Voor JOUW Lijfrente is een essentiële-informatiedocument opgesteld, welke je hier kan downloaden. Aangezien JOUW Lijfrente meerdere beleggingsopties kent, kun je aanvullend op het essentiële-informatiedocument hier tevens het prospectus en de essentiële beleggersinformatie-documenten van de beleggingsfondsen downloaden. Deze documenten bezitten informatie over het product, de kosten en de risico’s. Vraag erom en lees deze documenten voordat je het product koopt. Voor uitleg over de risicometer kan je hier terecht. De waarde van je beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. Belangrijk om te weten is dat de uitkeringen bij JOUW Lijfrente variabel zijn, afhankelijk van het beursklimaat. De uitkeringen bij de verzekeraars zijn vast. Voor mensen die financieel afhankelijk zijn van het aanvullende pensioen is JOUW Lijfrente dan ook niet geschikt. Je hebt namelijk uitzicht op meer rendement dan de huidige rente. Maar je loopt ook het risico dat je kapitaal minder waard wordt. Echter, als je in de positie verkeert dat je het risico van variabele uitkeringen kunt dragen, dan biedt JOUW Lijfrente een zeer interessant alternatief.